
Recherche de fuite et prise en charge par l’assurance : dans quels cas êtes-vous remboursé ?
La prise en charge d’une recherche de fuite par l’assurance n’a rien d’automatique : elle dépend de votre contrat, de l’existence d’un dommage causé par l’eau et de la façon dont le dossier est constitué.
- Intervention rapide
- Travail soigné
- Tarifs clairs
- Satisfaction client
Demande de devis gratuit
3 étapes, moins d’une minute. Urgence : 04 22 13 26 76
La prise en charge d’une recherche de fuite par l’assurance n’a rien d’automatique : elle dépend de votre contrat, de l’existence d’un dommage causé par l’eau et de la façon dont le dossier est constitué. Beaucoup d’assurés découvrent après coup qu’une fuite repérée sur une facture d’eau, sans dégât visible, ne déclenche aucune garantie, alors que la même recherche aurait été remboursée si une tache était apparue au plafond.
Cet article fait le tri entre ce que les contrats multirisques habitation couvrent généralement, les refus les plus fréquents, les règles propres aux immeubles avec la convention IRSI et le recours spécifique de la loi Warsmann pour les factures d’eau. Il explique aussi ce que doit contenir un rapport de recherche de fuite pour être accepté par l’assureur, et ce qui reste à votre charge. Dépan’Minute réalise ces recherches non destructives dans les Alpes-Maritimes, le Var et les Alpes-de-Haute-Provence, 24h/24 et 7j/7.
Article · Fuites et dégâts des eaux · lecture 6 min
Checklist et points clés de ce guide au format PDF (gratuit).
Ce qu’il faut savoir : recherche de fuite prise en charge assurance
- La plupart des contrats multirisques habitation incluent des frais de recherche de fuite, mais seulement lorsqu’un dégât des eaux s’est produit.
- Une fuite sans dommage, détectée par une facture d’eau élevée, n’est en général pas couverte ; la loi Warsmann peut alors plafonner la facture.
- Les frais de remise en état après une recherche destructive (carrelage, cloison) sont souvent couverts dans la même garantie, avec un plafond.
- En immeuble, la convention IRSI permet d’engager la recherche même quand l’origine est chez un voisin ou dans les parties communes.
- Un rapport détaillé (localisation, cause, méthode, photos) conditionne le remboursement : Dépan’Minute le fournit, 04 22 13 26 76.
La garantie « frais de recherche de fuite » : ce qu’elle finance réellement
Dans un contrat multirisque habitation, la recherche de fuite n’est pas une garantie isolée : elle est rattachée à la garantie dégât des eaux. Elle finance en général trois postes.
- La localisation de la fuite : intervention d’un plombier équipé d’une caméra thermique, d’un gaz traceur ou d’un appareil de détection acoustique.
- Les ouvertures nécessaires quand la fuite est encastrée : dépose de carrelage, ouverture de cloison, découpe de faux plafond.
- La remise en état de ces ouvertures : rebouchage, nouvelle faïence, peinture de la zone.
La réparation de la canalisation elle-même, c’est-à-dire le raccord ou le tronçon remplacé, est en revanche le plus souvent exclue : elle relève de l’entretien de l’installation. Les conditions générales précisent un plafond, parfois exprimé en euros, parfois en pourcentage d’un indice. Lisez la rubrique « dégâts des eaux » et la liste des exclusions avant d’engager des frais importants.
La condition qui change tout : un dommage causé par l’eau
La quasi-totalité des contrats ne financent la recherche que si elle vise à trouver l’origine d’un dégât des eaux : auréole, parquet gondolé, plâtre qui s’effrite, moisissures, eau qui s’infiltre chez un voisin.
Deux situations très proches sont donc traitées différemment :
- Votre compteur tourne alors que tout est fermé, mais rien n’est mouillé : pas de dommage, pas de prise en charge dans la majorité des contrats.
- Le même compteur tourne et une tache apparaît au bas d’un mur : dommage constaté, la recherche entre dans la garantie dégât des eaux.
C’est pourquoi il faut photographier et déclarer tout signe d’humidité dès son apparition, même discret. Notre tuto pour détecter une fuite d’eau invisible aide à confirmer une fuite avant d’appeler un professionnel.
Les refus d’indemnisation les plus courants et comment les éviter
Les motifs de refus reviennent souvent. Les connaître permet d’éviter des frais non remboursés.
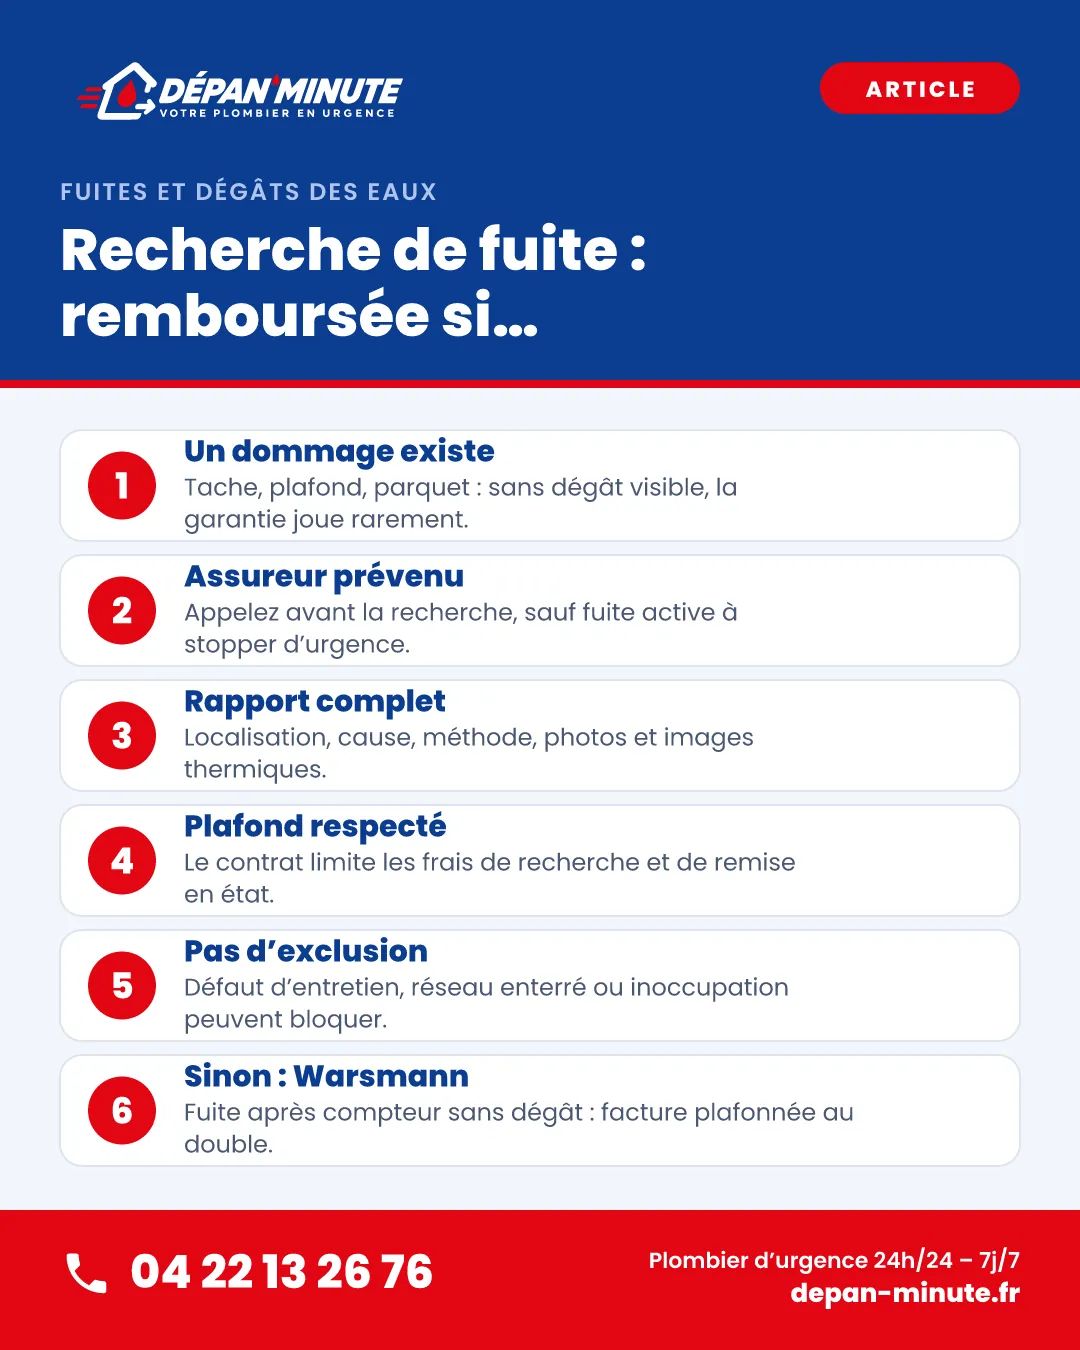
- Recherche engagée avant déclaration : certains assureurs exigent d’être prévenus, voire de mandater leur propre prestataire. Appelez-les avant, sauf urgence où l’on doit couper et localiser immédiatement.
- Défaut d’entretien : joints de douche dégradés depuis des mois, flexibles corrodés, fuite connue mais négligée.
- Canalisations extérieures enterrées entre le compteur et la maison : souvent exclues ou soumises à option, un point sensible pour les villas des collines niçoises et de l’arrière-pays.
- Infiltrations par toiture, façade ou terrasse : traitées différemment selon les contrats, et pas toujours couvertes.
- Rapport insuffisant : facture mentionnant seulement « recherche de fuite », sans localisation ni cause.
- Logement inoccupé au-delà de la durée prévue par la clause d’inoccupation, cas fréquent des résidences secondaires de la Côte d’Azur.
Fuite chez un voisin ou dans les parties communes : ce que change la convention IRSI
En immeuble, la difficulté est que la fuite se trouve souvent ailleurs que dans le logement sinistré. La convention IRSI, en vigueur entre assureurs depuis le 1er juin 2018, a été pensée pour débloquer ces situations.
- Elle organise la recherche de fuite : l’assureur gestionnaire du dossier, en général celui de l’occupant du logement endommagé, peut la faire réaliser même si l’origine est dans un autre local ou dans les parties communes.
- Elle répartit ensuite les frais entre assureurs selon ses propres règles, sans que l’assuré ait à avancer un débat sur les responsabilités.
- Elle s’applique aux sinistres dont le montant ne dépasse pas 5 000 € HT par local.
Pour l’occupant, le bon réflexe reste le même : déclarer à son propre assureur et lui transmettre les coordonnées des voisins et du syndic. Toutes les étapes sont expliquées dans notre guide des démarches d’assurance après un dégât des eaux. Si l’origine est une colonne commune, c’est l’assurance de l’immeuble, via le syndic, qui intervient.
Pas de dégât mais une facture d’eau qui explose : le recours de la loi Warsmann
Quand la fuite ne cause aucun dommage, l’assurance n’intervient généralement pas, mais la loi Warsmann (article L2224-12-4 du Code général des collectivités territoriales) protège les abonnés d’un local d’habitation.
- Le service des eaux doit vous informer lorsque votre consommation dépasse le double de votre consommation moyenne.
- Vous disposez d’un mois pour présenter une attestation d’une entreprise de plomberie indiquant que la fuite a été réparée et précisant sa localisation.
- Votre facture est alors plafonnée au double de la consommation moyenne.
Le dispositif concerne uniquement les fuites sur les canalisations après compteur ; celles des appareils ménagers, des équipements sanitaires (chasse d’eau, robinet) ou du chauffage en sont exclues. Notre article sur la facture d’eau anormalement élevée détaille les démarches. La recherche de fuite reste à votre charge, mais elle conditionne l’écrêtement.
Obtenir le remboursement : l’ordre des démarches à respecter
- Constater et photographier les dommages et relever l’index du compteur.
- Contacter votre assureur pour signaler le sinistre et demander s’il impose un prestataire. En urgence, faites d’abord stopper l’eau : c’est votre obligation.
- Faire réaliser la recherche par un professionnel équipé, en lui précisant qu’un rapport pour l’assurance est nécessaire.
- Déclarer par écrit dans les 5 jours ouvrés suivant la découverte, avec constat amiable si un tiers est concerné.
- Transmettre rapport, facture et devis de remise en état.
- Faire réparer la canalisation, puis les ouvertures et embellissements après accord.
Pour une intervention dégât des eaux urgente, la mise en sécurité passe avant toute formalité : l’assureur ne peut pas vous reprocher d’avoir stoppé une fuite active.
Le rapport de recherche de fuite : le contenu qui convainc un assureur
Un gestionnaire de sinistres reçoit des dizaines de dossiers. Un rapport clair accélère le vôtre. Il doit comporter :
- l’adresse, l’étage et l’identité de l’occupant et du propriétaire ;
- la date de l’intervention et la description des dommages constatés ;
- la méthode employée : thermographie, gaz traceur, écoute acoustique, mise en pression, inspection caméra ;
- la localisation précise de la fuite, idéalement sur un croquis ;
- la cause technique : raccord desserré, tube percé par corrosion, joint de bonde défectueux ;
- des photos et images thermiques ;
- les travaux préconisés et, si la fuite est hors du logement, l’identification du local d’origine.
C’est ce que remet Dépan’Minute après une recherche de fuite non destructive. Quand la fuite est noyée dans une dalle ou un mur, le rapport précise aussi l’ouverture minimale nécessaire pour une réparation de fuite encastrée.
Coût d’une recherche de fuite et part qui reste à la charge de l’assuré
À titre indicatif, une recherche de fuite non destructive se situe entre 190 et 450 € TTC de main-d’œuvre selon la surface, le type de réseau et la méthode employée, hors forfait de déplacement de 45,50 € et hors réparation. Le devis est annoncé et validé avant toute intervention.
Même lorsque la garantie joue, certains montants restent généralement à votre charge :
- la franchise du contrat ;
- la part au-delà du plafond de la garantie recherche de fuite ;
- la pièce défectueuse et la main-d’œuvre de réparation de la canalisation ;
- la surconsommation d’eau, sauf écrêtement Warsmann.
Nos tarifs de plomberie donnent les autres fourchettes. Pour toute fuite d’eau à Nice ou dans les communes voisines, vous pouvez demander un devis ou appeler directement un plombier à Nice au 04 22 13 26 76.
Questions courantes sur recherche de fuite prise en charge assurance
Mon assureur impose-t-il son propre plombier pour la recherche de fuite ?
Certains assureurs disposent d’un réseau de prestataires et proposent de missionner l’un d’eux ; d’autres vous laissent choisir et remboursent sur facture. Vérifiez votre contrat ou appelez la plateforme sinistres avant d’engager la recherche, sauf urgence absolue. Choisir librement son plombier est généralement possible, mais le remboursement reste encadré par les plafonds et conditions de la garantie dégât des eaux.
Une recherche de fuite sur une piscine est-elle remboursée par l’assurance habitation ?
Rarement dans le cadre de la garantie dégât des eaux classique, qui vise le logement et ses canalisations intérieures. Les fuites de bassin ou de réseau de filtration relèvent souvent d’options spécifiques ou d’exclusions. Si l’eau de la piscine a provoqué des dommages à la maison, la situation peut être différente : déclarez-le et faites établir un rapport précis de l’origine.
Le propriétaire bailleur ou le locataire : qui déclare la recherche de fuite ?
L’occupant, donc le locataire, déclare en premier à son assureur habitation lorsque des dommages apparaissent dans le logement. Le propriétaire doit être prévenu par écrit, car la canalisation défectueuse et le bâti relèvent souvent de sa responsabilité et de son assurance propriétaire non occupant. Sous la convention IRSI, l’assureur du locataire est en principe le gestionnaire du dossier.
Faut-il un devis avant une recherche de fuite pour être remboursé ?
Ce n’est pas toujours exigé, mais c’est vivement conseillé : un devis transmis à l’assureur avant l’intervention permet de vérifier que le montant reste dans le plafond de la garantie. En situation d’urgence, la facture détaillée et le rapport suffisent généralement. Chez Dépan’Minute, le prix est annoncé et validé avant toute intervention, ce qui facilite cette démarche.
La recherche n’a pas trouvé de fuite : l’assurance paie-t-elle quand même ?
Si une recherche a été engagée pour comprendre un dommage réel et qu’elle conclut à une infiltration extérieure ou à de la condensation, elle reste souvent prise en charge dans la limite du contrat, car elle a permis d’établir la cause. Le rapport doit alors expliquer clairement les vérifications faites et les conclusions, pour orienter vers la bonne garantie ou le bon responsable.
Peut-on cumuler l’écrêtement Warsmann et une indemnisation de l’assurance ?
Les deux dispositifs ne couvrent pas la même chose. L’écrêtement Warsmann plafonne la facture d’eau du service des eaux en cas de fuite après compteur réparée par un plombier. L’assurance indemnise les dommages causés par l’eau et, selon le contrat, la recherche de fuite. Une même fuite peut donc ouvrir droit aux deux, chacun pour sa part.
Besoin d’un pro pour recherche de fuite prise en charge assurance ?
Sources officielles pour aller plus loin : recherche de fuite prise en charge assurance
- Service-Public.fr : démarches dégât des eaux et logement
- France Assureurs : fonctionnement de l’assurance habitation
- Institut national de la consommation
Ces informations sont générales : en cas de doute, un professionnel doit constater la situation sur place.
À lire aussi après « recherche de fuite prise en charge assurance »
 Guide · Fuites et dégâts des eauxQue faire en cas de fuite d'eau : les bons gestes, dans le bon ordre
Que faire en cas de fuite d'eau ? Couper l'eau, sécuriser l'électricité, contenir les dégâts, réunir les preuves. Urgence 24h/24 : 04 22 13 26 76.
Lire le guide → Tuto · Fuites et dégâts des eauxComment couper l'eau : localiser et fermer le robinet d'arrêt général
Comment couper l'eau chez vous ? Où trouver le robinet d'arrêt général, comment le fermer sans le casser et rouvrir sans souci. Tuto illustré pas à pas.
Lire le tuto → Tuto · Fuites et dégâts des eauxDétecter une fuite d'eau invisible : le test du compteur, puis la traque par élimination
Détecter une fuite d'eau invisible avec votre compteur : protocole en 7 étapes, calcul des litres perdus, test par secteurs et limites de la méthode.
Lire le tuto →